
Điểm chính cần biết
- Rà soát thông tin theo hồ sơ thực tế.
- Kiểm tra quy định đang áp dụng tại thời điểm thực hiện.
- Trao đổi với chuyên gia khi cần kết luận cho trường hợp cụ thể.
Ngày cập nhật: 21/10/2026.
Tóm tắt: Checklist thực hành theo Điều 6 Nghị quyết 59 để chuẩn bị giấy công nhận, chứng từ thu nhập và tài liệu làm việc. Bài viết diễn giải chính sách dựa trên Nghị quyết số 59/2026/NQ-HĐND, tập trung vào các điều kiện có thể kiểm tra được. Nội dung cung cấp thông tin phổ biến pháp luật, không thay thế ý kiến chuyên môn cho hồ sơ thuế cụ thể.
Mốc cần nhớ: Nghị quyết ban hành 22/09/2026, có hiệu lực 01/10/2026; thời gian áp dụng ưu đãi bắt đầu từ kỳ tính thuế năm 2027. Thuế TNDN và TNCN có phạm vi, cách tính thời hạn khác nhau.
Điều 6 quy định điều gì
Nghị quyết không tạo thủ tục hành chính riêng về thuế. Người nộp thuế kê khai, xác định số thuế miễn và lưu tài liệu chứng minh điều kiện theo quy định về thuế, quản lý thuế. Giấy công nhận, giấy chứng nhận, hợp đồng, quyết định tuyển dụng và tài liệu liên quan là các nhóm chứng cứ được nêu trong nghị quyết.
Không nên quảng bá một “giấy phép miễn thuế startup” độc lập do nghị quyết này đặt ra; cũng không nên hiểu rằng không phải nộp hồ sơ trong mọi trường hợp.
Cách áp dụng vào hồ sơ thực tế
Người phụ trách nên ghi rõ đối tượng được đánh giá, khoản thu nhập hoặc hoạt động đang xét, kỳ tính thuế tương ứng, chứng từ chứng minh và căn cứ điều khoản. Cách làm này biến thông tin chính sách thành quy trình có thể kiểm tra thay vì chỉ dựa vào tiêu đề tin tức. Nếu một dữ liệu chưa có, cần ghi trạng thái cần xác minh và người chịu trách nhiệm, không tự điền theo suy đoán.
Ví dụ tình huống quản trị: một doanh nghiệp cung cấp đồng thời sản phẩm mới và dịch vụ thông thường. Doanh nghiệp cần xây dựng sơ đồ doanh thu, chi phí, hợp đồng tương ứng cho từng mảng trước khi đánh giá khoản thu nhập được hưởng ưu đãi. Ví dụ này chỉ minh họa thao tác chuẩn bị chứng từ, không phải kết luận doanh nghiệp trong tình huống đó đương nhiên đáp ứng điều kiện miễn thuế.
Tầng hồ sơ pháp nhân và công nhận
Tập hợp giấy chứng nhận đăng ký doanh nghiệp, lịch sử cập nhật trụ sở chính, giấy công nhận doanh nghiệp khởi nghiệp sáng tạo còn hiệu lực; với các loại tổ chức khác, bổ sung giấy công nhận hoặc hồ sơ hoạt động tương ứng theo Điều 4.
Cần quản lý phiên bản và ngày hết hiệu lực; bản scan cũ có thể không phản ánh trạng thái pháp lý tại kỳ tính thuế đang kê khai.
Cách áp dụng vào hồ sơ thực tế
Người phụ trách nên ghi rõ đối tượng được đánh giá, khoản thu nhập hoặc hoạt động đang xét, kỳ tính thuế tương ứng, chứng từ chứng minh và căn cứ điều khoản. Cách làm này biến thông tin chính sách thành quy trình có thể kiểm tra thay vì chỉ dựa vào tiêu đề tin tức. Nếu một dữ liệu chưa có, cần ghi trạng thái cần xác minh và người chịu trách nhiệm, không tự điền theo suy đoán.
Ví dụ tình huống quản trị: đơn vị thay đổi địa chỉ trụ sở, nhân sự chuyên gia hoặc giấy công nhận trong thời gian lập hồ sơ. Bộ phận phụ trách cần lưu bản trước và sau thay đổi, kiểm tra ngày hiệu lực và rà soát việc áp dụng chính sách đối với từng kỳ. Không nên suy luận từ tình trạng hồ sơ ở một thời điểm sang mọi kỳ tính thuế.
Tầng hồ sơ hoạt động và thu nhập
Tập hợp mô tả dự án, mục tiêu sản phẩm mới hoặc cải tiến, hợp đồng thương mại, hóa đơn, sổ kế toán và cách phân loại doanh thu, chi phí theo hoạt động. Giải trình sự liên quan của từng nguồn thu tới hoạt động được ưu đãi quan trọng hơn việc chỉ đặt mã dự án chung chung.
Nếu hoạt động hỗ trợ khởi nghiệp sáng tạo như cung cấp hạ tầng, không gian làm việc hoặc tư vấn, phải đối chiếu đúng tư cách tổ chức và loại dịch vụ theo Điều 3 và Điều 4.
Cách áp dụng vào hồ sơ thực tế
Người phụ trách nên ghi rõ đối tượng được đánh giá, khoản thu nhập hoặc hoạt động đang xét, kỳ tính thuế tương ứng, chứng từ chứng minh và căn cứ điều khoản. Cách làm này biến thông tin chính sách thành quy trình có thể kiểm tra thay vì chỉ dựa vào tiêu đề tin tức. Nếu một dữ liệu chưa có, cần ghi trạng thái cần xác minh và người chịu trách nhiệm, không tự điền theo suy đoán.
Ví dụ tình huống quản trị: một doanh nghiệp cung cấp đồng thời sản phẩm mới và dịch vụ thông thường. Doanh nghiệp cần xây dựng sơ đồ doanh thu, chi phí, hợp đồng tương ứng cho từng mảng trước khi đánh giá khoản thu nhập được hưởng ưu đãi. Ví dụ này chỉ minh họa thao tác chuẩn bị chứng từ, không phải kết luận doanh nghiệp trong tình huống đó đương nhiên đáp ứng điều kiện miễn thuế.
Tầng hồ sơ thuế cá nhân
Đối với cá nhân, hồ sơ thường cần tài liệu công nhận/tiếp nhận phù hợp, giấy tờ chứng minh vai trò sáng lập nếu có, hợp đồng lao động hoặc tư vấn, chứng từ tiền lương, tiền công và hồ sơ khấu trừ, quyết toán liên quan.
Chỉ xử lý, lưu và chia sẻ dữ liệu cá nhân theo thẩm quyền; phân quyền truy cập thông tin thu nhập và tài liệu nhận dạng.
Cách áp dụng vào hồ sơ thực tế
Người phụ trách nên ghi rõ đối tượng được đánh giá, khoản thu nhập hoặc hoạt động đang xét, kỳ tính thuế tương ứng, chứng từ chứng minh và căn cứ điều khoản. Cách làm này biến thông tin chính sách thành quy trình có thể kiểm tra thay vì chỉ dựa vào tiêu đề tin tức. Nếu một dữ liệu chưa có, cần ghi trạng thái cần xác minh và người chịu trách nhiệm, không tự điền theo suy đoán.
Ví dụ tình huống quản trị: đơn vị thay đổi địa chỉ trụ sở, nhân sự chuyên gia hoặc giấy công nhận trong thời gian lập hồ sơ. Bộ phận phụ trách cần lưu bản trước và sau thay đổi, kiểm tra ngày hiệu lực và rà soát việc áp dụng chính sách đối với từng kỳ. Không nên suy luận từ tình trạng hồ sơ ở một thời điểm sang mọi kỳ tính thuế.
Cách tổ chức bộ hồ sơ kiểm tra được
Lập mục lục theo từng kỳ thuế, chỉ rõ điều khoản áp dụng, người chịu trách nhiệm và nguồn chứng từ. Tạo nhật ký điều chỉnh khi thay đổi trụ sở, giấy công nhận, mô hình kinh doanh hoặc vị trí làm việc.
Checklist trong bài là gợi ý quản trị, không thay thế danh mục chi tiết mà pháp luật thuế hoặc cơ quan quản lý có thể yêu cầu cho trường hợp cụ thể.
Cách áp dụng vào hồ sơ thực tế
Người phụ trách nên ghi rõ đối tượng được đánh giá, khoản thu nhập hoặc hoạt động đang xét, kỳ tính thuế tương ứng, chứng từ chứng minh và căn cứ điều khoản. Cách làm này biến thông tin chính sách thành quy trình có thể kiểm tra thay vì chỉ dựa vào tiêu đề tin tức. Nếu một dữ liệu chưa có, cần ghi trạng thái cần xác minh và người chịu trách nhiệm, không tự điền theo suy đoán.
Ví dụ tình huống quản trị: một doanh nghiệp cung cấp đồng thời sản phẩm mới và dịch vụ thông thường. Doanh nghiệp cần xây dựng sơ đồ doanh thu, chi phí, hợp đồng tương ứng cho từng mảng trước khi đánh giá khoản thu nhập được hưởng ưu đãi. Ví dụ này chỉ minh họa thao tác chuẩn bị chứng từ, không phải kết luận doanh nghiệp trong tình huống đó đương nhiên đáp ứng điều kiện miễn thuế.
Bảng tự kiểm tra trước khi áp dụng
| Nội dung kiểm tra | Câu hỏi cần trả lời |
|---|---|
| Chủ thể | Thuộc nhóm đối tượng nào của Điều 2 và Điều 4? |
| Giấy tờ | Giấy công nhận, giấy chứng nhận hoặc chứng cứ tương ứng có hợp lệ, còn hiệu lực? |
| Thu nhập | Có chứng từ phân loại thu nhập đúng Điều 3? |
| Thời hạn | Đã xác định mốc riêng cho TNDN hoặc TNCN theo Điều 5? |
| Kê khai | Đã chuẩn bị hồ sơ lưu và kê khai theo Điều 6? |
| Chuyển tiếp | Có đang hưởng chính sách cũ thuộc Điều 9 hay không? |
Câu hỏi thường gặp
Startup thành lập trong năm 2027 có tự động được miễn thuế không?
Không. Phải xác định đúng nhóm đối tượng, giấy tờ công nhận và khoản thu nhập theo Nghị quyết 59.
Nghị quyết có hiệu lực khi nào?
Từ ngày 01/10/2026; thời gian áp dụng ưu đãi từ kỳ tính thuế 2027.
Miễn TNDN có đồng nghĩa miễn TNCN của mọi nhân viên?
Không. Hai sắc thuế có nhóm đối tượng, phạm vi thu nhập và điều kiện riêng.
Có phải xin một thủ tục miễn thuế riêng không?
Nghị quyết không đặt ra thủ tục hành chính riêng về thuế; người nộp thuế vẫn phải kê khai và lưu hồ sơ theo pháp luật.
Văn bản tham khảo và giới hạn áp dụng
- Nghị quyết 59/2026/NQ-HĐND trên Công báo TP.HCM – nguồn pháp lý gốc, trọng tâm Điều 2–6, Điều 8 và Điều 9.
- Sở Khoa học và Công nghệ TP.HCM giải thích điều kiện ưu đãi – thông tin hướng dẫn công bố 12/10/2026.
- Báo Điện tử Chính phủ đưa tin về chính sách – nguồn thông tin đối chiếu.
Liên kết tham khảo tại 5SOffice
Để tìm hiểu các loại hình không gian làm việc tại TP.HCM, xem mạng lưới văn phòng 5SOffice hoặc dịch vụ văn phòng ảo. Việc thuê địa chỉ, chỗ ngồi hay văn phòng không tự làm phát sinh quyền miễn thuế; doanh nghiệp phải kiểm tra riêng điều kiện pháp luật và hợp đồng sử dụng địa chỉ.
Lưu ý biên tập: Tài liệu được lập theo tình trạng nguồn đối chiếu ngày 21/10/2026. Khi có văn bản sửa đổi hoặc hướng dẫn mới, cần cập nhật trước khi tiếp tục tư vấn hoặc trích dẫn như căn cứ pháp lý.
Bài hướng dẫn liên quan
Doanh nghiệp mới thành lập năm 2026 có được giảm 30% thuế TNDN không?
Doanh nghiệp mới thành lập có thuộc chính sách giảm 30% thuế TNDN theo Nghị quyết 43/2026/QH16? Bài viết làm rõ điều kiện doanh thu và những điểm cần kiểm tra.
Đọc bài hướng dẫn →
5SOffice tại Phường Bạch Mai, Hà Nội | Vinaconex Diamond Tower
Thông tin thông tin địa điểm của 5SOffice tại Phường Bạch Mai, Hà Nội: Vinaconex Diamond Tower, vị trí Tầng 21, dịch vụ, tình trạng phòng và liên kết liên quan.
Đọc bài hướng dẫn →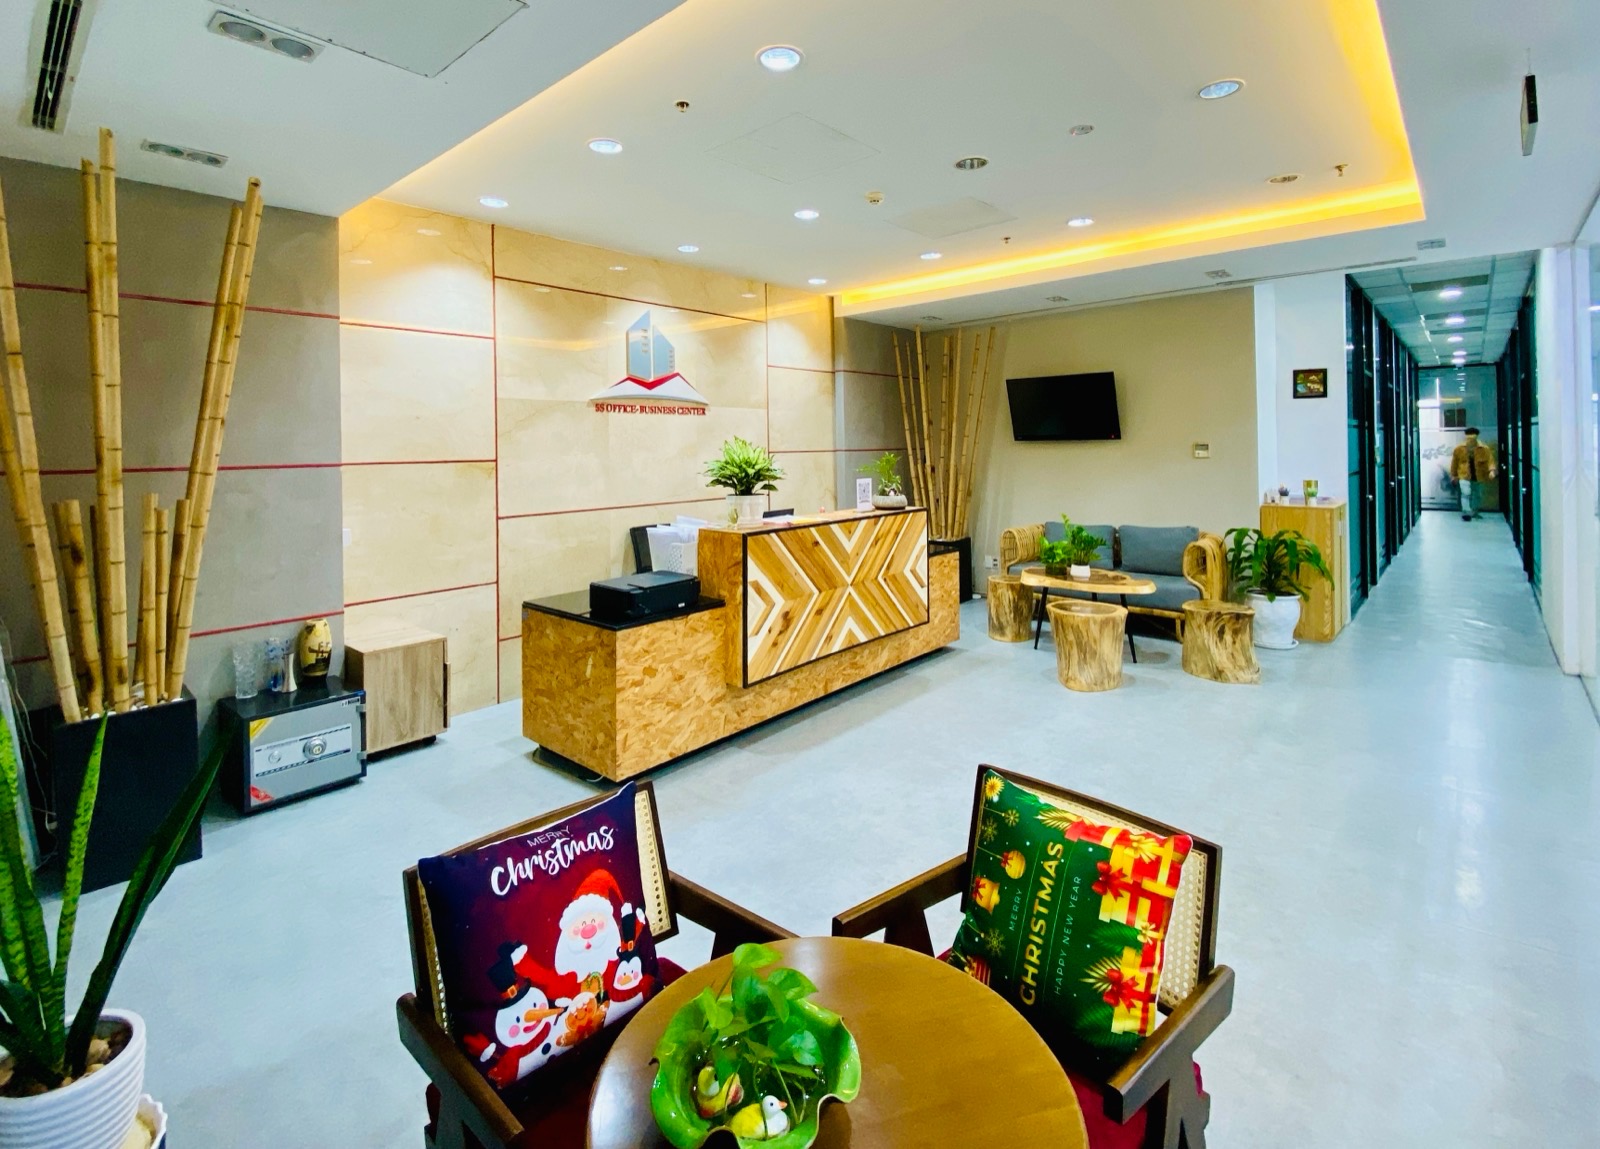
5SOffice tại Phường Bàn Cờ, TP.HCM | ACM Building
Thông tin thông tin địa điểm của 5SOffice tại Phường Bàn Cờ, TP.HCM: ACM Building, vị trí Tầng 03, dịch vụ, tình trạng phòng và liên kết liên quan.
Đọc bài hướng dẫn →Cần được tư vấn thêm?
Liên hệ 5SOffice để được trao đổi theo nhu cầu thực tế.